Quem Paga a Energia?
Resumo Executivo
O artigo analisa a arquitectura jurídica e financeira dos contratos de aquisição de energia associados a projectos solares em regime BOT em Angola, com enfoque na posição da RNT-EP, no risco de crédito do comprador e na bancabilidade dos projectos. A análise abrange o quadro regulatório aplicável e os projectos de Caraculo, Quilemba, Quipungo, Tômbwa e Chipindo. Conclui-se que o ordenamento angolano prevê mecanismos de protecção do risco de crédito e cambial, mas permanecem limitações relevantes à previsibilidade financeira, nomeadamente a falta de regulamentação específica publicamente identificada, a ausência de padronização das salvaguardas contratuais e a futura reorganização institucional do sector eléctrico. A bancabilidade depende, assim, não apenas da existência do contrato de aquisição de energia, mas da qualidade das protecções jurídicas e financeiras que sustentam os respectivos fluxos de receita.
O nome inscrito como comprador num contrato de aquisição de energia não identifica necessariamente quem suporta, em última instância, o custo económico dessa energia. É uma distinção que raramente incomoda quem negoceia o contrato e que determina inteiramente quem o financia.
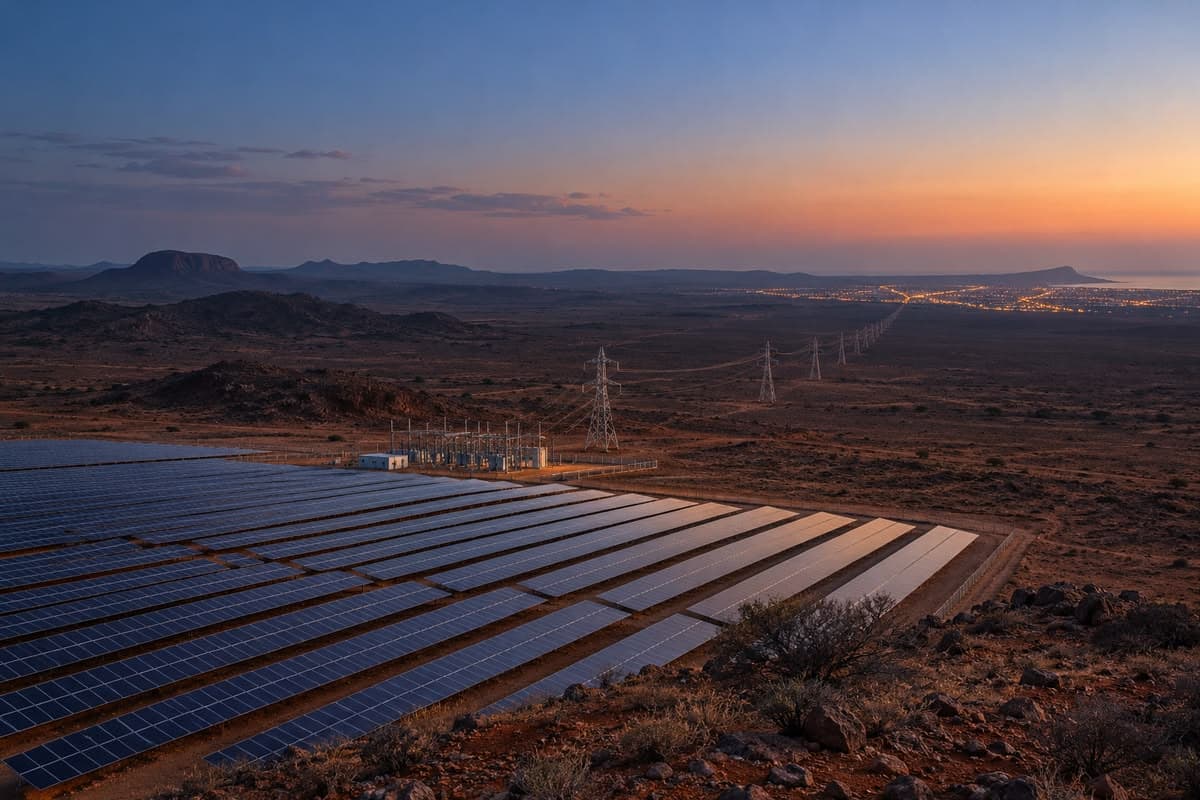
Nas fontes públicas consultadas foram identificados pelo menos cinco projectos de concessão solar em regime BOT, com contrato de aquisição de energia celebrado ou autorizado a favor da RNT-EP: Caraculo, Quilemba, Quipungo, Tômbwa e Chipindo. Não constituem um bloco homogéneo de capital privado. Envolvem sociedades-veículo mistas, empresas petrolíferas internacionais, uma empresa pública angolana e uma promotora controlada por entidades estatais de Abu Dhabi.
O elemento comum é outro: uma sociedade de projecto constrói e opera a central durante vinte e cinco ou trinta anos, conforme o prazo previsto nos diplomas públicos. A RNT assume as obrigações de aquisição previstas no respectivo contrato. Angola já vinha aprovando este desenho desde Caraculo, em 2019, e Quilemba, em 2022. A primeira celebração de um contrato de aquisição de energia publicamente confirmada pelo Ministério da Energia e Águas ocorreu, porém, em Janeiro de 2026, no projecto do Quipungo. O que está agora em causa é saber se a expansão da carteira o transforma num modelo replicável e financiável sem recurso predominante ao balanço do Estado ou dos próprios promotores.
I. Quem assina o contrato, e em que qualidade
O Regulamento das Actividades de Produção, Transporte, Distribuição e Comercialização de Energia Eléctrica determina que o contrato de aquisição de energia seja celebrado entre o produtor, o Operador de Mercado e o Operador da Rede a que a central se interliga.
A arquitectura é, portanto, funcionalmente tripolar. Mas enquanto as duas posições públicas permanecerem concentradas na RNT-EP, o contrato pode ser formalmente celebrado entre duas pessoas jurídicas, actuando a RNT em mais de uma qualidade. É o que os diplomas de projecto revelam ao autorizarem a RNT-EP a celebrar o contrato com a sociedade promotora sem designarem três partes distintas.
A concentração não era anomalia: era o desenho regulamentar estabelecido em 2021. O Regulamento define Comprador Único como a entidade responsável pela compra de energia aos produtores vinculados e pela sua venda aos distribuidores, atribuindo essa responsabilidade à concessionária da Rede Nacional de Transporte. Nesse desenho, a mesma concessionária acumulava a gestão global do Sistema Eléctrico Público, a operação do Mercado Nacional, o despacho dos centros electroprodutores e a comercialização de último recurso relativamente aos clientes finais directamente ligados à Rede Nacional de Transporte. Comprador, transportador, operador de mercado e decisor técnico do despacho coincidiam numa só empresa pública. O Regulamento respondia a essa concentração com separação contabilística interna e com a proibição de o administrador da área de transporte ter responsabilidades comerciais. Ainda assim, separação de contas não é separação de interesses.
A Lei n.º 6/25, de 23 de Julho, desvinculou a gestão global do Sistema Eléctrico Público da qualidade de concessionária da Rede Nacional de Transporte, determinando que essa função, incluindo o Despacho Nacional, seja exercida por uma entidade de direito público neutra face às concessionárias de transporte, a concretizar por regulamentação futura.
II. Um produtor independente que juridicamente não é produção independente
Há aqui uma armadilha terminológica que importa desfazer, porque induz em erro quem lê Angola a partir do vocabulário internacional do project finance.
O Regulamento classifica a produção em três categorias: vinculada ao Sistema Eléctrico Público em regime geral, vinculada em regime especial, e produção fora do âmbito do sistema. A produção destinada na totalidade ao abastecimento público exerce-se em regime de concessão de serviço público, integrando o sistema. A produção independente, por seu turno, é a destinada ao consumo próprio, podendo o excedente ser injectado no Sistema Eléctrico Público, e exerce-se fora do âmbito da produção vinculada.
Uma central solar que venda integralmente a sua produção ao Sistema Eléctrico Público não corresponde, pois, à produção independente regulada pelo Decreto Presidencial n.º 43/21, cuja leitura confirma essa distinção ao exigir que o produtor disponha de instalação de utilização abastecida pela própria unidade.
Pela tecnologia utilizada, pela venda integral ao sistema e pela estrutura concessória adoptada, estes projectos enquadram-se, em princípio, na categoria de Produção Vinculada Renovável. Diz-se em princípio porque os diplomas de projecto não os qualificam expressamente como tal: limitam-se a aprová-los como concessões BOT de centrais solares. A confirmação depende do exame dos contratos de concessão e respectivos anexos.
A consequência é substantiva. Nestes projectos de geração destinados integralmente ao abastecimento do Sistema Eléctrico Público, aquilo que o mercado internacional tenderia a designar como IPP corresponde juridicamente, em Angola, a um concessionário de serviço público. Isso significa contrato administrativo: reversão de bens no termo, modificação unilateral, sequestro, resgate por interesse público, regime indemnizatório próprio. O financiador que aborde estes projectos com a grelha do contrato comercial comum está a ler o instrumento errado.
III. O modelo que a lei desenhou
O regime da Produção Vinculada Renovável, aplicável à produção baseada exclusivamente em fontes renováveis, excluídas as hidroeléctricas com mais de dez megawatts, exercida mediante concessão, foi desenhado em 2021 com ambição notável.
Assenta em metas de desenvolvimento, uma global de longo prazo e metas anuais de médio prazo por tipo de fonte, avaliadas no Plano Director de Expansão do Sistema Eléctrico. A atribuição das concessões faz-se por procedimento concursal anual, colocando-se a concurso as metas do ano acrescidas das não atribuídas anteriormente. A remuneração obedece a tarifas integrais máximas pré-definidas para cada tecnologia e cada província, ajustadas por um factor de redução resultante do concurso. Trata-se de concorrência pelo preço a partir de um tecto público. A tarifa fixa-se em moeda nacional com duas componentes, actualizando-se a internacional pelo câmbio do euro ou do dólar e a nacional por percentagem da inflação. O contrato tem por base minuta pré-aprovada pelo regulador, e o tratamento da energia não entregue por restrições não imputáveis ao produtor consta dessa mesma minuta, com mecanismo assente em dados históricos.
Há aqui uma distinção temporal que merece atenção autónoma. O prazo inicial máximo, durante o qual o contrato não pode ser alterado, é de vinte anos. As concessões atribuídas têm vinte e cinco ou trinta anos. Findo o prazo inicial, a remuneração passa a ser revista de quatro em quatro anos pelo regulador, com base nos investimentos, financiamentos e custos incorridos e em metas de eficiência, salvaguardando o equilíbrio financeiro do concessionário. Para uma dívida integralmente amortizada dentro do período inicial, o risco específico de revisão regulatória da remuneração é menor, embora permaneçam os riscos de pagamento, câmbio, indisponibilidade da rede, cessação e execução que determinam a bancabilidade da operação. E para estruturas mais longas, ou para o valor residual da concessão, a pergunta impõe-se: o que sucede à previsibilidade da receita nos anos que restam depois de a tarifa deixar de ser intangível?
Tudo isto depende, porém, de um único diploma. O Regulamento determina que o exercício desta actividade seja objecto de regulamentação própria, a aprovar pelo Titular do Poder Executivo. Nas fontes públicas consultadas até 25 de Agosto de 2026, não foi identificada a aprovação do Regulamento da Produção Vinculada Renovável.
IV. O modelo que está a ser praticado
Sem esse regulamento, o modelo ordinário, que prevê concursos anuais, tarifas máximas publicadas, minutas padronizadas e um fundo de sustentabilidade, não se encontra publicamente operacionalizado.
Isso não significa inexistência de via jurídica para a atribuição das concessões. Significa que a via utilizada é outra. Note-se, aliás, que a norma que rege a concessão de Produção Vinculada Renovável manda aplicar as Bases da Concessão de Produção e, com as devidas adaptações, apenas os artigos relativos à concessão propriamente dita, não remetendo para o procedimento concursal previsto para o regime geral nem para a excepção de negociação directa nele contida. A base jurídica utilizada nos diplomas recentes foi encontrada na Lei dos Contratos Públicos, que admite contratação simplificada nas operações de financiamento externo em que as negociações ou as limitações impostas pelo financiador inviabilizem a concorrência entre várias entidades elegíveis, prevendo ainda consulta prévia quando seja possível e compatível com o fundamento invocado. É essa a norma expressamente convocada pelos diplomas recentes.
Assim se formou a carteira. A Central Fotovoltaica de Caraculo foi aprovada em 2019 como concessão BOT por vinte e cinco anos, promovida pela Solenova, sociedade constituída pela Sonangol e pela Eni, com o contrato de aquisição autorizado a favor da RNT. Seguiu-se, em 2022, a Central Fotovoltaica da Quilemba Solar, no Lubango, também por vinte e cinco anos, promovida por sociedade-veículo participada pela SONAGÁS (Sonangol Gás Natural), pela TotalEnergies Angola e pela Greentech. Quipungo foi aprovada por despacho presidencial em 2023, com o contrato celebrado com a RNT-EP em Janeiro de 2026. E, nesse mesmo mês, dois decretos aprovaram as concessões do Tômbwa, no Namibe, com duzentos e cinquenta megawatts, e de Chipindo, na Huíla, com cem. Ambas têm trinta anos, foram atribuídas à Masdar e resultam de memorando de entendimento previamente celebrado com o Ministério da Energia e Águas.
A questão não é, pois, se a excepção existe. Existe. A questão é se os pressupostos da sua aplicação podem ser verificados: os diplomas publicados não identificam a entidade financiadora, as limitações por ela impostas, as razões concretas que inviabilizaram a concorrência, nem a realização de eventual consulta prévia. A ausência desses elementos nos diplomas publicados não demonstra que a fundamentação não exista no procedimento administrativo; significa apenas que não é verificável a partir das fontes públicas disponíveis. Sem esses elementos, o mercado não consegue aferir, a partir do domínio público, em que termos a excepção foi concretamente fundamentada.
V. Quem gera a receita que chega ao comprador
O comprador não fabrica dinheiro. A energia adquirida pelo Operador de Mercado é revendida aos concessionários de distribuição e aos comercializadores, a preços fixados pelo regulador de forma a reflectir o custo da electricidade adquirida, incluindo perdas, e a remuneração da actividade e dos activos da concessão.
Seria imprudente converter esta cadeia numa correspondência contabilística directa. Mas a estrutura permite uma conclusão sóbria: o preço a que o comprador adquire resulta de contrato, ao passo que o preço a que revende resulta de decisão regulatória.
O sistema prevê instrumentos distintos para acomodar desequilíbrios tarifários. O Fundo de Compensação, gerido pelo Operador de Mercado, destina-se à aplicação de uma tarifa uniforme em todo o território, com dotações e pagamentos calculados por distribuidor. O Fundo para a Sustentabilidade da Produção Vinculada Renovável destina-se a mitigar o diferencial entre os custos de produção das centrais vinculadas em regime geral e a remuneração das renováveis e depende do regulamento em falta. São mecanismos diferentes, com funções diferentes. E nenhum deles, por si só, equivale a uma garantia de pagamento directamente accionável pelo produtor ou pelos seus financiadores.
É essa a questão relevante. O produtor tem crédito contratual contra o comprador. Não tem título sobre a receita tarifária, não é parte na relação entre transportadora e distribuidora, não pode accionar as compensações entre empresas públicas nem as transferências do Estado, salvo se o contrato de concessão, o contrato de aquisição, um acordo directo ou um compromisso autónomo do Estado lhe atribuírem esses direitos.
VI. A lei reconhece o risco de crédito
Seria fácil, e errado, acusar o legislador angolano de o ignorar.
O Regulamento determina que o contrato de concessão deva incluir medidas de salvaguarda do risco de crédito associado à execução do contrato de aquisição de energia, e admite que preveja mecanismos de salvaguarda do risco cambial. As Bases da Concessão de Produção desenvolvem: o concessionário pode oferecer em garantia os direitos emergentes da concessão, mediante autorização, e pode dispor daquelas medidas de salvaguarda, a incluir no contrato de concessão ou em acordo directo entre o concessionário e o Estado.
Note-se a literalidade: o acordo directo previsto é entre o concessionário e o Estado. Pode ser estruturado para beneficiar financiadores, incorporar direitos de notificação, cura e intervenção, ou ser acompanhado de um acordo autónomo com os credores. Isso dependerá de cada operação e não pode ser presumido a partir da norma.
Quanto ao penhor de participações sociais, a regra é a autorização prévia do Titular do Poder Executivo, sob pena de nulidade. As Bases, porém, exceptuam a oneração feita a favor das entidades financiadoras, bastando comunicação em trinta dias, ficando a autorização reservada ao momento da execução com transmissão a terceiro, e não podendo então ser infundadamente recusada se este demonstrar capacidade técnica e financeira. É um ponto de partida favorável à constituição da garantia. Não substitui, porém, os direitos de cura, o período de suspensão da faculdade de resolução e a substituição do operador que os financiadores normalmente exigem.
Na extinção da concessão, as Bases procuram impedir que a cessação elimine automaticamente as responsabilidades de financiamento, prevendo, em determinadas situações e dentro de limites próprios, a assunção ou consideração dos valores ainda em dívida: na extinção com indemnização, no resgate quanto aos contratos previamente autorizados e na rescisão por culpa do concessionário, aí até ao limite anual dos pagamentos previstos no contrato de aquisição, deduzidos os custos de operação. Acresce que o concessionário pode suspender a actividade sem autorização quando haja incumprimento continuado dos pagamentos ao abrigo do contrato. E, quanto à resolução de litígios, o concedente e o concessionário podem submeter a arbitragem as questões emergentes da concessão, sendo o mesmo admitido nas relações entre o concessionário e a concessionária da RNT.
A lacuna não é, pois, a ausência de protecção legal. É que os instrumentos concretos adoptados em cada concessão não estão normalizados nem são divulgados.
VII. Da dívida soberana ao risco do contrato
O histórico explica por que a questão só agora se coloca com esta acuidade.
Nos principais precedentes públicos identificados, a mobilização de capital para grandes projectos de geração assentou predominantemente no risco soberano, e não no crédito contratual de um comprador de energia. Em Cambambe, bancos comerciais estruturaram financiamento de longo prazo ao Governo de Angola, com cobertura da Agência Multilateral de Garantia de Investimentos contra o incumprimento de obrigações financeiras soberanas. Em Laúca, a estrutura apresentada à mesma agência assentava em financiamento ao Ministério das Finanças destinado a um contrato de construção. Convém notar que se trata da estrutura submetida, e não necessariamente de garantia emitida nos termos divulgados.
Não foi identificado, nas fontes públicas consultadas até 25 de Agosto de 2026, precedente angolano claramente documentado de projecto eléctrico de grande escala financiado em regime de recurso limitado, com serviço da dívida suportado predominantemente pelas receitas de um contrato de aquisição celebrado com um comprador angolano.
Quanto à divulgação, a opacidade não é absoluta. O diploma inicial de Caraculo publicou a tarifa e a respectiva indexação cambial, ainda que uma alteração posterior tenha incidido sobre essa cláusula sem que o novo teor seja acessível. É a excepção que confirma a regra: nos projectos subsequentes, nem a tarifa, nem a moeda, nem as garantias de pagamento, nem os pagamentos por cessação, nem a estrutura de financiamento constam do domínio público.
VIII. As três perguntas
Um financiador que avalie um projecto eléctrico angolano deve poder responder a três perguntas. Nenhuma é sobre a central.
Quem assume juridicamente a obrigação de pagar? Nos projectos publicamente identificados, a RNT-EP continua a figurar como a entidade autorizada a celebrar o contrato de aquisição de energia e, no Quipungo, como contraparte do contrato efectivamente assinado. A Lei n.º 6/25 manda separar a gestão global e o despacho da actividade de transporte, mas não determina que a nova entidade assuma a função de Operador de Mercado nem a posição de comprador. A regulamentação futura terá de decidir quem contratará os próximos contratos e qual o destino das obrigações já assumidas.
De onde provêm economicamente os recursos? De uma cadeia regulada em que o preço de compra é contratual e o de revenda é administrativo, e cujos fluxos o produtor não pode accionar salvo estipulação que lhos atribua.
Quem cobre o défice se a cadeia não gerar caixa suficiente? A lei manda que o contrato de concessão preveja salvaguardas e desenhou um fundo para absorver o sobrecusto das renováveis. O fundo depende de um regulamento não aprovado. As salvaguardas dependem de contratos não divulgados.
Angola não parte de um vazio jurídico. O quadro vigente reconhece o risco de crédito do comprador, admite garantias sobre os direitos emergentes da concessão, prevê salvaguardas cambiais e protege, em certos casos, os financiamentos na extinção. O défice principal está na regulamentação que falta, na padronização das protecções e na divulgação das condições em que a RNT assume risco e em que o Estado presta, quando exista, apoio de crédito, cambial ou financeiro. Sem a primeira, cada projecto negoceia do zero. Sem a última, ninguém sabe o que foi concedido ao anterior.
Anexo de Fontes
Legislação
- Lei n.º 14-A/96, de 31 de Maio: Lei Geral da Electricidade, alterada pela Lei n.º 27/15, de 14 de Dezembro, e pela Lei n.º 6/25, de 23 de Julho (republicação integral; entrada em vigor a 25 de Julho de 2025). Artigos 9.º, n.º 9, 10.º e 18.º, n.º 1.
- Lei n.º 25/21, de 18 de Outubro: Lei de Delimitação da Actividade Económica, artigo 7.º, n.º 1, alínea d).
- Lei n.º 41/20, de 23 de Dezembro: Lei dos Contratos Públicos, artigo 27.º, n.º 1, alínea e), e artigos 363.º, 367.º a 370.º e 384.º.
- Decreto Presidencial n.º 76/21, de 25 de Março: Regulamento das Actividades de Produção, Transporte, Distribuição e Comercialização de Energia Eléctrica (Diário da República, I Série, n.º 52). Artigos 3.º, 4.º, 9.º, 13.º, 14.º, 18.º, 20.º, 22.º a 25.º, 28.º, n.º 4, 34.º, n.º 3, 35.º a 40.º, 63.º, n.º 5, 64.º, 107.º, n.º 1, 116.º e 117.º. Anexo I (definições de Comprador Único, Concessão, CAE, Entidade Gestora do SEP, Produção Independente, Produtor Vinculado). Anexo II: Bases da Concessão de Produção, Bases IX, XI, XXXIV, XXXV, XLIII, XLVI, XLVII, L e LI. Anexo III: Bases da Concessão da RNT, Bases I a III.
- Decreto Presidencial n.º 43/21, de 17 de Fevereiro: Regulamento da Produção Independente de Energia Eléctrica. Artigos 1.º, 2.º, 6.º, n.º 1, e 7.º, n.º 1, alínea a) (citado por contraste).
- Decreto Presidencial n.º 305/14, de 20 de Novembro: criação da PRODEL-EP, RNT-EP e ENDE-EP.
- Decreto Presidencial n.º 178/20, de 25 de Junho: Regulamento Tarifário (republicação).
Diplomas de projecto
- Decreto Presidencial n.º 341/19, de 20 de Novembro: Central Fotovoltaica de Caraculo, 50 MWcc, concessão BOT por 25 anos, Solenova; contrato de aquisição autorizado a favor da RNT. Alterado pelo Decreto Presidencial n.º 49/22.
- Decreto Presidencial n.º 179/22, de 22 de Julho: Central Fotovoltaica da Quilemba Solar, Lubango, 80 MWcc, concessão BOT por 25 anos.
- Despacho Presidencial n.º 290/23: Central Solar de Quipungo, 150 MW, concessão BOT; contrato celebrado com a RNT-EP em Janeiro de 2026.
- Decreto Presidencial n.º 24/26, de 28 de Janeiro: Central Solar Fotovoltaica do Tômbwa, Namibe, 250 MW, concessão BOT por 30 anos.
- Decreto Presidencial n.º 25/26, de 28 de Janeiro: Central Solar Fotovoltaica de Chipindo, Huíla, 100 MW, concessão BOT por 30 anos.
Fontes institucionais
- Instituto Regulador dos Serviços de Electricidade e de Água: ciclo tarifário 2025-2028.
- Ministério das Finanças: Estudo sobre Concorrência no Sector Eléctrico.
- Agência Multilateral de Garantia de Investimentos: operações de Cambambe e Laúca.
- Fundo Monetário Internacional: Consulta ao abrigo do Artigo IV, 2026.
- Banco Africano de Desenvolvimento: diálogo de política sectorial sobre o mercado eléctrico angolano.
Referências cruzadas internas
- «Bancabilidade no Petróleo Angolano»: arquitectura de bancabilidade e resistência do elo mais fraco.
- «Pagar Primeiro, Discutir Depois»: garantia autónoma à primeira solicitação.
- «Autorização Não é Liquidez» e «Repatriar Capital de Angola»: regime cambial.
- Dossiê «Club Deals em Angola»: contas controladas, covenants e direitos de intervenção.
- «Antes do Term Sheet»: enquadramento transversal da bancabilidade em project finance em Angola.
Nota metodológica
As afirmações negativas reportam-se às fontes públicas consultadas até 25 de Agosto de 2026: Diário da República e bases de legislação angolana, sítios institucionais do Ministério da Energia e Águas, do Instituto Regulador dos Serviços de Electricidade e de Água, da RNT-EP e do Ministério das Finanças, e bases documentais do Banco Mundial, da Corporação Financeira Internacional, da Agência Multilateral de Garantia de Investimentos e do Banco Africano de Desenvolvimento.
Partilhar com colegas:
Ficha Técnica
[ + ][ − ]
Ficha Técnica
Autor
Rivaldo Costa
Autor CorrespondentePretende discutir esta matéria relativamente ao seu projecto ou operação em Angola?
Contacte directamente a equipa da CAZOS para assuntos relacionados com investimento, financiamento, energia, mercados de capitais, arbitragem e outras operações em Angola.